Aggiornato al 3 novembre 2026 Con la circolare n. 9/E del 21 ottobre 2026, l’Agenzia delle Entrate ha pubblicato la seconda parte dei suoi chiarimenti sul Codice della crisi d’impresa e dell’insolvenza (d.lgs. 14/2019). Questa volta il tema è il sovraindebitamento. Si tratta delle procedure per famiglie, consumatori, professionisti e
CRISI D'IMPRESA E FALLIMENTO
Il 1° aprile 2026 l’Unione europea ha pubblicato in Gazzetta ufficiale la Direttiva (UE) 2026/799, nota agli operatori come “seconda direttiva Insolvency”. È la nuova direttiva insolvenza che detta regole comuni su alcuni aspetti chiave delle procedure concorsuali. Non si applica ancora in modo diretto: l’Italia dovrà recepirla entro il
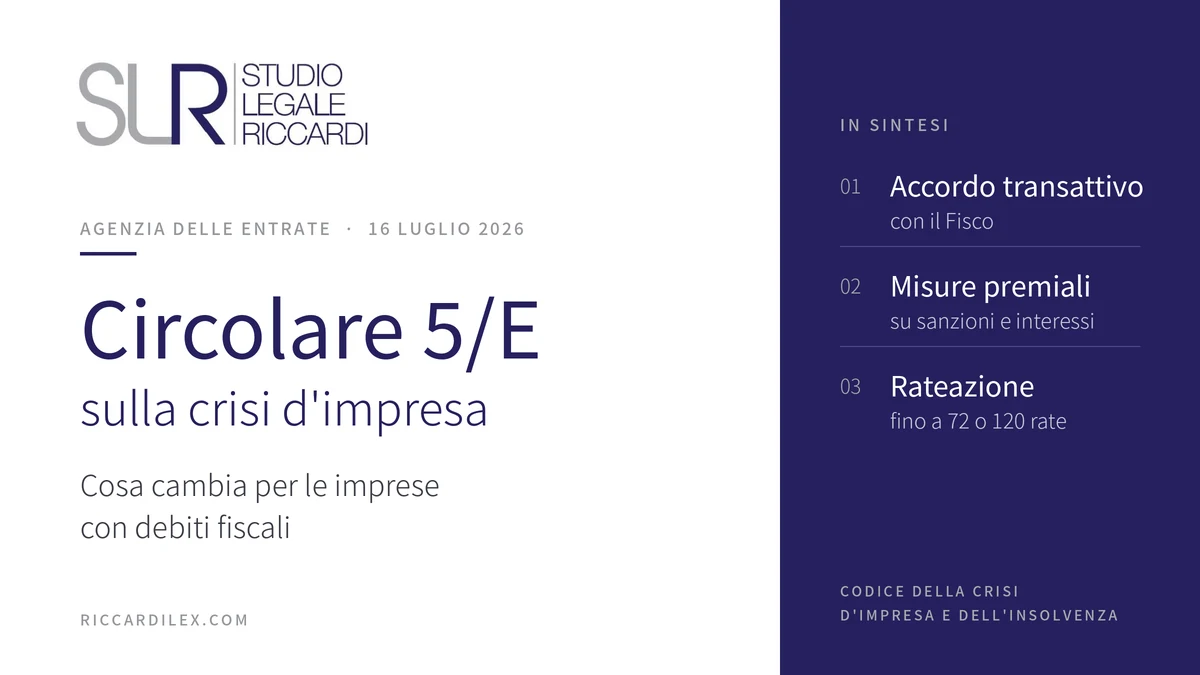
Con la circolare 5/E del 16 luglio 2026, l’Agenzia delle Entrate ha pubblicato la prima parte di un ampio documento dedicato al Codice della crisi d’impresa e dell’insolvenza (d.lgs. 14/2019). È il primo tassello di un vero e proprio “manuale” dell’Amministrazione finanziaria sulla crisi d’impresa: spiega come gli uffici fiscali
Le Sezioni Unite si pronunciano sulle domande di risoluzione azionate prima della dichiarazione di fallimento

Applicabilità della pregressa disciplina normativa nella vigenza del Codice della Crisi alla richiesta di estensione di fallimento ad una società di fatto

Revocatoria dell'atto di scissione - Competenza - Intervengono le Sezioni Unite

Revocatoria-Dolo specifico

Notifica a società cancellata dal registro delle imprese

Reclamo e irrilevanza della desistenza successiva alla dichiarazione di fallimento

Fallimento e usucapione
CRISI D'IMPRESA E FALLIMENTO
Aggiornato al 3 novembre 2026 Con la circolare n. 9/E del 21 ottobre 2026, l’Agenzia delle Entrate ha pubblicato la seconda parte dei suoi chiarimenti sul Codice della crisi d’impresa e dell’insolvenza (d.lgs. 14/2019). Questa volta il tema è il sovraindebitamento. Si tratta delle procedure per famiglie, consumatori, professionisti e
Il 1° aprile 2026 l’Unione europea ha pubblicato in Gazzetta ufficiale la Direttiva (UE) 2026/799, nota agli operatori come “seconda direttiva Insolvency”. È la nuova direttiva insolvenza che detta regole comuni su alcuni aspetti chiave delle procedure concorsuali. Non si applica ancora in modo diretto: l’Italia dovrà recepirla entro il
Con la circolare 5/E del 16 luglio 2026, l’Agenzia delle Entrate ha pubblicato la prima parte di un ampio documento dedicato al Codice della crisi d’impresa e dell’insolvenza (d.lgs. 14/2019). È il primo tassello di un vero e proprio “manuale” dell’Amministrazione finanziaria sulla crisi d’impresa: spiega come gli uffici fiscali
Le Sezioni Unite si pronunciano sulle domande di risoluzione azionate prima della dichiarazione di fallimento
Applicabilità della pregressa disciplina normativa nella vigenza del Codice della Crisi alla richiesta di estensione di fallimento ad una società di fatto
Revocatoria dell'atto di scissione - Competenza - Intervengono le Sezioni Unite
Revocatoria-Dolo specifico
Notifica a società cancellata dal registro delle imprese
Reclamo e irrilevanza della desistenza successiva alla dichiarazione di fallimento
Fallimento e usucapione