Con la circolare 5/E del 16 luglio 2026, l’Agenzia delle Entrate ha pubblicato la prima parte di un ampio documento dedicato al Codice della crisi d’impresa e dell’insolvenza (d.lgs. 14/2019). È il primo tassello di un vero e proprio “manuale” dell’Amministrazione finanziaria sulla crisi d’impresa: spiega come gli uffici fiscali si comporteranno quando un’impresa in difficoltà chiede di ridurre, rateizzare o transigere i propri debiti tributari.
In questo articolo riassumiamo, in modo semplice, i chiarimenti più utili per imprenditori, amministratori e consulenti.
In sintesi: cosa chiarisce la circolare 5/E
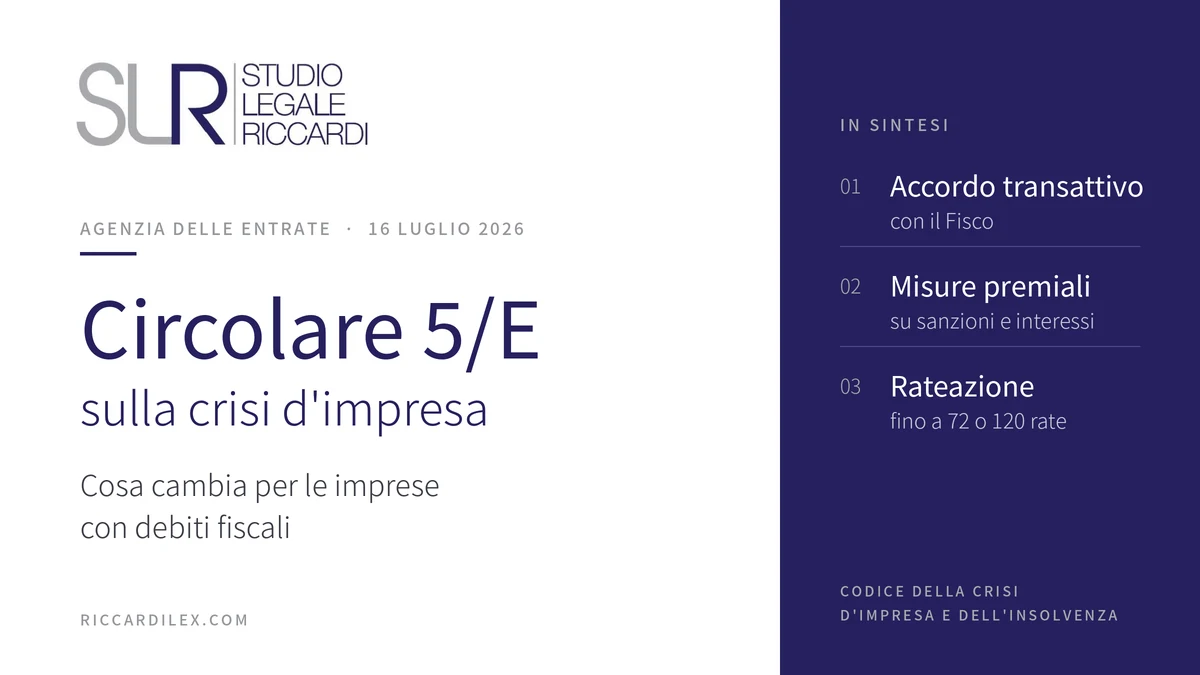
- Nella composizione negoziata si può proporre al Fisco un accordo transattivo con stralcio e dilazione insieme, e secondo l’Agenzia anche l’IVA può essere ridotta.
- Le misure premiali (interessi e sanzioni ridotti) spettano per legge, ma conviene chiederle espressamente.
- La rateazione fino a 72 rate è un diritto se l’istanza è firmata dall’esperto; fino a 120 rate in caso di grave difficoltà, previa valutazione dell’ufficio.
- Gli interessi sulla rateazione straordinaria si calcolano al tasso legale.
- Nel piano di ristrutturazione soggetto a omologazione (PRO) è ammessa la transazione fiscale, ma senza cram down.
- Le segnalazioni di Agenzia delle Entrate, INPS, INAIL e Riscossione sono un invito ad attivarsi, non un obbligo di pagamento immediato.
Che cos’è la circolare 5/E del 2026 e come è organizzata
La circolare commenta il Codice della crisi alla luce delle modifiche successive, fino al cosiddetto Correttivo-ter (d.lgs. 136/2024), e tiene conto dei contributi raccolti nella consultazione pubblica svoltasi tra il 15 aprile e il 20 maggio 2026.
Il documento sarà pubblicato in quattro parti:
- Parte I – I nuovi istituti del Codice (quella uscita a luglio 2026);
- Parte II – Il sovraindebitamento;
- Parte III – Accordi di ristrutturazione e concordato preventivo;
- Parte IV – Liquidazione giudiziale e istituti residuali.
La Parte I tratta, in particolare, la composizione negoziata della crisi, le misure premiali fiscali, il concordato semplificato, le segnalazioni dei creditori pubblici, il PRO e le regole per i gruppi di imprese.
Va ricordato che una circolare esprime la posizione dell’Agenzia: vincola gli uffici, ma non i giudici né i contribuenti. Resta però un riferimento fondamentale per sapere come verrà valutata una proposta rivolta al Fisco.
Circolare 5/E e composizione negoziata: l’accordo transattivo con il Fisco
La novità più rilevante della circolare 5/E riguarda l’accordo transattivo con le agenzie fiscali previsto dall’art. 23, comma 2-bis, del Codice. Durante le trattative della composizione negoziata, l’imprenditore può proporre all’Agenzia delle Entrate, all’Agenzia delle Dogane e all’Agenzia delle Entrate-Riscossione il pagamento parziale o dilazionato dei debiti fiscali e dei relativi accessori.
Lo strumento si applica alle composizioni negoziate avviate con istanza presentata dopo il 28 settembre 2024.
Stralcio e dilazione si possono combinare
Anche se la norma parla di pagamento “parziale o dilazionato”, l’Agenzia ammette una proposta che preveda contemporaneamente la riduzione del debito e la sua rateizzazione.
Anche l’IVA può essere ridotta
La legge esclude dall’accordo i tributi che costituiscono risorse proprie dell’Unione europea. L’Agenzia, richiamando la giurisprudenza della Corte di giustizia UE (causa C-546/14, Degano Trasporti), ritiene però che l’IVA possa essere ridotta, a condizione che un professionista indipendente attesti che il Fisco non otterrebbe di più dalla liquidazione giudiziale.
I documenti da allegare alla proposta
- la relazione di un professionista indipendente che attesta la convenienza della proposta rispetto alla liquidazione giudiziale;
- la relazione sulla completezza e veridicità dei dati aziendali, redatta dal revisore legale dell’impresa o da un revisore designato.
Secondo l’Agenzia, le due relazioni non possono essere firmate dalla stessa persona. Non è invece richiesta la dichiarazione sostitutiva del legale rappresentante prevista per la transazione fiscale negli accordi di ristrutturazione.
Un piano di risanamento resta comunque necessario. L’Agenzia auspica anche una relazione sulla fattibilità del piano, pur non attestata, ma precisa che la sua assenza non può incidere sulla decisione finale. L’attestazione di fattibilità non può essere chiesta all’esperto, che ha il ruolo di facilitatore delle trattative.
Come e quando presentare la proposta
- La proposta va presentata all’ufficio competente in base all’ultimo domicilio fiscale dell’impresa.
- Deve riguardare i debiti sorti fino alla data della sua presentazione.
- L’ufficio certifica i debiti, di norma entro 30 giorni.
- Le rateazioni già in corso continuano fino all’efficacia dell’accordo; se l’accordo non si conclude, restano valide (salvo decadenza).
- La proposta va presentata con congruo anticipo rispetto alla scadenza delle trattative (180 giorni, prorogabili di altri 180), perché l’ufficio deve acquisire il parere della Direzione regionale.
L’accordo è firmato dal Direttore dell’ufficio, previo parere conforme della Direzione regionale, e produce effetti con il deposito in tribunale. L’eventuale rigetto deve essere motivato con elementi concreti. Nella valutazione l’ufficio deve considerare, tra l’altro, il valore ricavabile da una liquidazione, i tempi di pagamento, le garanzie, i benefici della continuità aziendale e la tutela dei posti di lavoro.
Attenzione: l’accordo si risolve automaticamente se l’impresa non paga entro 60 giorni dalle scadenze previste o se viene aperta la liquidazione giudiziale.
Misure premiali: cosa dice la circolare 5/E su interessi e sanzioni
Chi avvia la composizione negoziata ha diritto ad alcune agevolazioni fiscali (art. 25-bis del Codice). La circolare 5/E chiarisce come funzionano in concreto.
- Interessi al tasso legale sui debiti tributari, dall’accettazione dell’incarico da parte dell’esperto fino alla conclusione delle trattative con una delle soluzioni previste dalla legge. Il ricalcolo avviene solo dopo la verifica dell’esito positivo.
- Sanzioni ridotte al minimo sugli avvisi bonari (comunicazioni di irregolarità) il cui termine di pagamento non era ancora scaduto al deposito dell’istanza. Per l’Agenzia il termine di pagamento resta di fatto sospeso durante le trattative: basta pagare entro la loro conclusione.
- Sanzioni e interessi dimezzati sui debiti tributari anteriori all’istanza, quando le trattative sfociano in uno strumento che prevede il trattamento dei debiti fiscali (non, ad esempio, un piano attestato di risanamento).
Se in seguito si apre la liquidazione giudiziale, le prime due riduzioni vengono meno retroattivamente, mentre il dimezzamento resta.
Un consiglio pratico che viene dalla stessa Agenzia: anche se le riduzioni spettano per legge, è opportuno chiederle espressamente, perché l’ufficio potrebbe non sapere che la composizione negoziata è stata avviata o conclusa.
Rateazione fino a 72 o 120 rate secondo la circolare 5/E
Se la composizione negoziata si chiude con un contratto o un accordo pubblicato nel registro delle imprese, l’impresa può chiedere all’Agenzia delle Entrate di rateizzare le imposte sui redditi, le ritenute, l’IVA e l’IRAP non ancora iscritte a ruolo.
- Fino a 72 rate mensili: con la firma dell’esperto sull’istanza, l’ufficio è obbligato a concederla, senza valutazioni di opportunità.
- Fino a 120 rate: serve una grave e comprovata difficoltà, che l’ufficio valuta caso per caso.
- Gli interessi di dilazione si calcolano al tasso legale.
- Si possono chiedere rate crescenti anno per anno.
- Se il debito è già stato affidato all’Agenzia delle Entrate-Riscossione, occorre rivolgersi a quest’ultima con la rateazione ordinaria.
- Si decade dal beneficio anche per una sola rata non pagata.
Gli effetti fiscali per l’impresa e per i creditori
Quando le soluzioni raggiunte nella composizione negoziata sono pubblicate nel registro delle imprese, e solo da quel momento:
- il risparmio derivante dalla riduzione dei debiti non è tassato come sopravvenienza attiva per l’impresa debitrice;
- i creditori possono dedurre le perdite sui crediti senza dover fornire ulteriori prove;
- i fornitori possono emettere note di variazione IVA e recuperare l’imposta sui crediti ridotti.
Le segnalazioni dei creditori pubblici: quando arrivano
Agenzia delle Entrate, INPS, INAIL e Agenzia delle Entrate-Riscossione devono segnalare all’imprenditore (e all’organo di controllo, se esiste) il superamento di determinate soglie di debito. La circolare chiarisce che si tratta di un invito a valutare la situazione ed eventualmente avviare la composizione negoziata, non di un obbligo di pagamento.
| Ente | Quando scatta la segnalazione |
|---|---|
| Agenzia delle Entrate | IVA non versata oltre 5.000 euro e almeno pari al 10% del volume d’affari dell’anno precedente; sempre sopra 20.000 euro |
| INPS | Contributi scaduti da oltre 90 giorni, superiori al 30% di quelli dell’anno precedente e a 15.000 euro (5.000 euro senza dipendenti) |
| INAIL | Premi scaduti da oltre 90 giorni per più di 5.000 euro |
| Agenzia delle Entrate-Riscossione | Carichi scaduti da oltre 90 giorni superiori a 100.000 euro (ditte individuali), 200.000 euro (società di persone), 500.000 euro (altre società) |
Ricevere una di queste segnalazioni è il momento giusto per fare il punto con un professionista, prima che la situazione peggiori.
PRO, concordato semplificato e gruppi di imprese
Piano di ristrutturazione soggetto a omologazione
Dopo il Correttivo-ter, anche nel PRO è possibile proporre il trattamento dei debiti fiscali e contributivi. Non è però ammesso il cram down (l’omologazione forzosa contro il voto del Fisco), perché il PRO richiede l’approvazione di tutte le classi di creditori. L’eventuale adesione dell’Agenzia deve arrivare entro 90 giorni dal deposito della proposta; la circolare spiega come coordinare questo termine con le operazioni di voto.
Concordato semplificato per la liquidazione
È lo strumento a cui si può accedere quando la composizione negoziata non ha dato esito. Qui i creditori non votano: per questo l’Agenzia sottolinea l’importanza del controllo del tribunale e dell’ausiliario sulla convenienza della proposta, anticipa che gli uffici motiveranno le proprie valutazioni negative e che, se lo riterranno opportuno, potranno impugnare l’omologazione davanti alla Corte d’appello.
Gruppi di imprese
Per i gruppi, la proposta di trattamento dei debiti fiscali può essere gestita in modo unitario da un unico ufficio competente, con il parere della relativa Direzione regionale, anziché da uffici diversi per ciascuna società.
Circolare 5/E: cosa fare in pratica se l’impresa ha debiti con il Fisco
- Non ignorare avvisi bonari e segnalazioni dei creditori pubblici: sono il primo segnale d’allarme.
- Valutare subito la composizione negoziata: prima si parte, più strumenti restano disponibili.
- Preparare per tempo il piano di risanamento e le relazioni del professionista indipendente e del revisore, affidate a due figure diverse.
- Presentare la proposta al Fisco con anticipo rispetto alla scadenza delle trattative.
- Chiedere espressamente l’applicazione delle misure premiali.
- Pubblicare nel registro delle imprese l’accordo raggiunto, per ottenere la rateazione e gli effetti fiscali favorevoli.
- Rispettare le scadenze: anche una sola rata non pagata può far perdere i benefici.
Domande frequenti sulla circolare 5/E 2026
La circolare 5/E del 2026 è vincolante?
Vincola gli uffici dell’Agenzia delle Entrate, ma non i giudici né i contribuenti. È comunque il riferimento principale per capire come il Fisco valuterà le proposte delle imprese in crisi.
Si può ridurre il debito IVA nella composizione negoziata?
Secondo l’Agenzia sì, a condizione che un professionista indipendente attesti che il Fisco non otterrebbe un risultato migliore dalla liquidazione giudiziale.
Quante rate si possono ottenere dopo la composizione negoziata?
Fino a 72 rate mensili, concesse obbligatoriamente se l’istanza è firmata anche dall’esperto; fino a 120 rate in caso di grave difficoltà, previa valutazione dell’ufficio.
Entro quando va presentata la proposta di accordo transattivo?
La legge non fissa un termine, ma l’Agenzia chiede che arrivi con congruo anticipo rispetto alla scadenza delle trattative, che durano 180 giorni prorogabili di ulteriori 180.
Quando saranno pubblicate le altre parti della circolare 5/E?
L’Agenzia ha annunciato altre tre parti (sovraindebitamento, accordi di ristrutturazione e concordato preventivo, liquidazione giudiziale), senza indicare date precise. Aggiorneremo questo articolo man mano che verranno pubblicate.
Hai bisogno di assistenza?
Lo Studio Legale Riccardi assiste imprese e imprenditori nella gestione della crisi d’impresa, nella composizione negoziata e nelle trattative con l’Amministrazione finanziaria. Se la tua impresa ha ricevuto una segnalazione o ha debiti fiscali difficili da sostenere, contattaci per una valutazione della tua situazione.
Questo articolo ha finalità informative e non costituisce parere legale. Le indicazioni riportate riflettono l’interpretazione dell’Agenzia delle Entrate contenuta nella circolare n. 5/E del 16 luglio 2026.